Mua Xe Ô Tô Trả Góp Cần Lưu Ý Gì? 15 Điều Cần Biết
- bởi Ngọc Nguyễn
- 15/09/2026
- Tư vấn mua xe

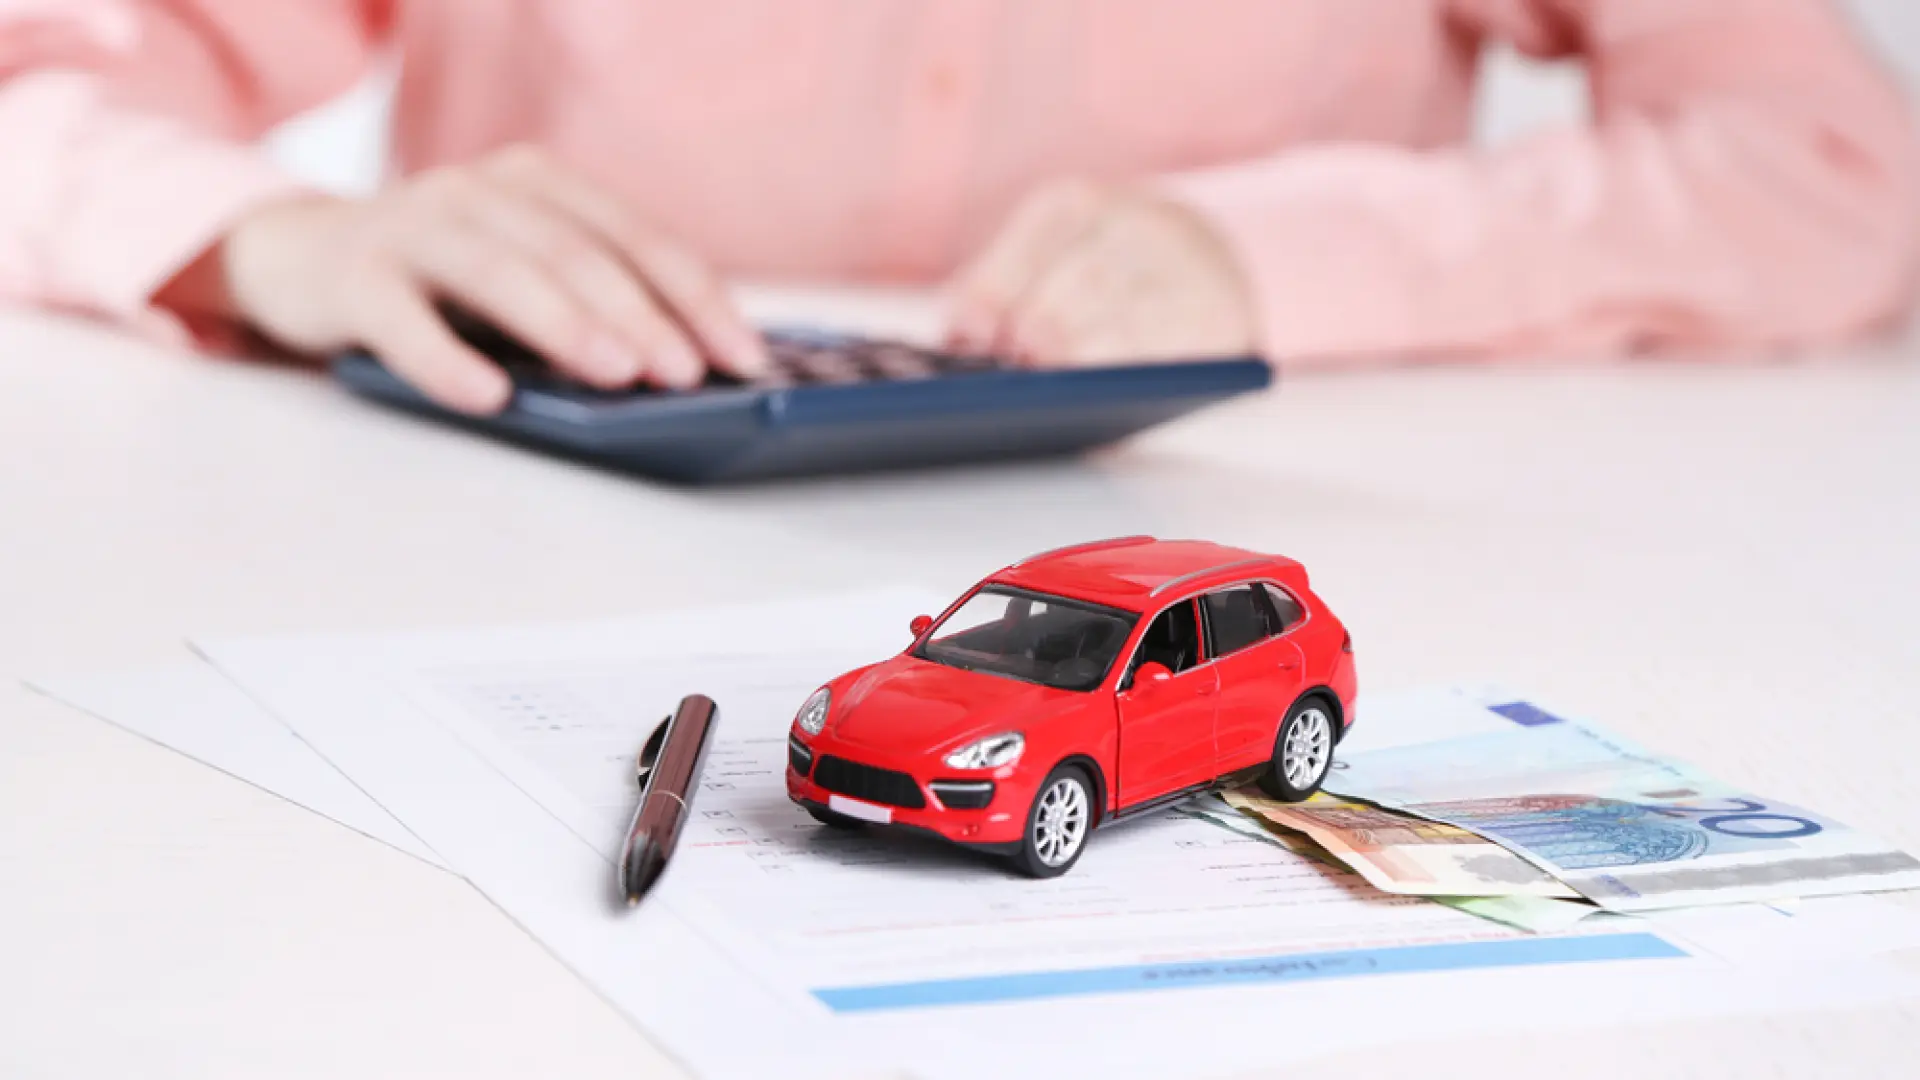
Mua xe ô tô trả góp cần lưu ý gì? Tìm hiểu 15 điều quan trọng về lãi suất, khoản trả trước, thời hạn vay, phí trả nợ và chi phí nuôi xe.
Mục lục [Hiển thị]
Mua xe ô tô trả góp là lựa chọn phổ biến với những người chưa muốn thanh toán toàn bộ giá trị xe ngay từ đầu. Hình thức này giúp giảm áp lực tài chính ban đầu, nhưng đồng thời cũng phát sinh lãi vay, phí bảo hiểm, chi phí hồ sơ và nghĩa vụ trả nợ trong thời gian dài.
Vì vậy, trước khi ký hợp đồng vay mua ô tô, người mua nên tính toán kỹ khả năng tài chính và đọc rõ các điều khoản liên quan.
Điều đầu tiên cần quan tâm không phải là ngân hàng cho vay được bao nhiêu, mà là bạn có thể trả bao nhiêu mỗi tháng mà vẫn đảm bảo chi tiêu sinh hoạt.
Ngoài khoản trả góp hàng tháng, chủ xe còn phải chi cho:
Không nên sử dụng toàn bộ thu nhập hàng tháng để trả khoản vay mua xe. Bạn nên giữ một khoản dự phòng cho các chi phí bất ngờ.
Thông thường, người mua sẽ thanh toán trước một phần giá trị xe và vay ngân hàng cho phần còn lại.
Khoản trả trước càng cao thì:
Ví dụ, một chiếc xe có giá 800 triệu đồng.
Nếu bạn trả trước 30%, số tiền ban đầu là:
800 triệu x 30% = 240 triệu đồng
Khoản vay còn lại:
560 triệu đồng
Nếu trả trước 50%, bạn chỉ cần vay:
400 triệu đồng
Do đó, nếu tài chính cho phép, trả trước nhiều hơn thường giúp giảm tổng chi phí vay.
Một trong những điều người mua xe trả góp dễ nhầm lẫn nhất là chỉ quan tâm đến mức lãi suất ưu đãi ban đầu.
Nhiều khoản vay có thể áp dụng:
Lãi suất ưu đãi: áp dụng trong một khoảng thời gian đầu.
Sau thời gian ưu đãi, lãi suất có thể chuyển sang:
Lãi suất thả nổi = lãi suất tham chiếu + biên độ của ngân hàng.
Do đó, trước khi vay cần hỏi rõ:
Đây là những thông tin ảnh hưởng trực tiếp đến số tiền bạn phải trả trong những năm tiếp theo.
Khi mua xe trả góp, bạn nên hỏi rõ ngân hàng cách tính lãi.
Một hình thức phổ biến là tính lãi trên dư nợ giảm dần.
Ví dụ:
Ban đầu bạn vay 500 triệu đồng.
Sau một thời gian trả nợ, dư nợ còn 400 triệu đồng thì tiền lãi tiếp theo được tính trên số dư 400 triệu đồng thay vì khoản vay ban đầu.
Vì vậy, khi so sánh các gói vay, không nên chỉ nhìn vào con số lãi suất mà phải xem cách tính lãi thực tế.
Giá bán xe không phải là toàn bộ số tiền bạn cần chuẩn bị.
Ngoài giá xe còn có thể phát sinh:
Nếu mua xe trả góp, bạn còn phải cộng thêm:
Do đó, trước khi quyết định mua xe, nên tính theo giá lăn bánh và tổng chi phí sở hữu.
Thời hạn vay dài có ưu điểm là khoản thanh toán hàng tháng thấp hơn.
Tuy nhiên, thời gian vay càng dài thì tổng số tiền lãi có thể càng lớn.
Ví dụ:
Vay 500 triệu trong 3 năm sẽ có khoản trả hàng tháng cao hơn vay trong 7 năm.
Nhưng vay 7 năm thường khiến tổng chi phí lãi vay lớn hơn.
Vì vậy, nên chọn thời hạn vay sao cho cân bằng giữa:
khả năng trả nợ hàng tháng và tổng chi phí phải trả.
Đây là điều rất nhiều người mua xe bỏ qua.
Nếu sau vài năm bạn có đủ tiền và muốn thanh toán hết khoản vay, ngân hàng có thể thu phí trả nợ trước hạn.
Trước khi ký hợp đồng, cần hỏi:
Nếu bạn dự kiến có thể tất toán khoản vay sớm, điều khoản này đặc biệt quan trọng.
Khi mua xe bằng vốn vay, ngân hàng có thể yêu cầu chủ xe duy trì bảo hiểm vật chất trong thời gian vay.
Chi phí bảo hiểm vì vậy cần được tính vào tổng ngân sách sử dụng xe hàng năm.
Người mua nên hỏi rõ:
Không nên chỉ lựa chọn gói bảo hiểm dựa trên mức phí thấp.
Trước khi ký, hãy đọc toàn bộ hợp đồng thay vì chỉ quan tâm đến số tiền được vay.
Đặc biệt cần kiểm tra:
Nếu có điều khoản chưa rõ, nên yêu cầu nhân viên ngân hàng giải thích trước khi ký.
Ngân hàng có thể xét duyệt một khoản vay cao dựa trên thu nhập và hồ sơ tín dụng của người vay.
Tuy nhiên, được phép vay nhiều không có nghĩa là bạn nên vay tối đa.
Nếu thu nhập hàng tháng biến động, khoản vay lớn có thể nhanh chóng trở thành áp lực.
Người mua nên cân nhắc các tình huống như:
Một khoản dự phòng tài chính sẽ giúp việc trả góp an toàn hơn.
Nếu ngân sách hạn chế, không nhất thiết phải cố vay một khoản lớn để mua xe mới.
Một chiếc xe cũ chất lượng tốt có thể giúp giảm:
Tuy nhiên, khi mua xe cũ trả góp cần đặc biệt kiểm tra:
Không nên chọn ngay gói vay đầu tiên mà đại lý giới thiệu.
Bạn nên so sánh ít nhất một vài phương án về:
Một gói vay có lãi suất ban đầu thấp chưa chắc đã là phương án rẻ nhất trong toàn bộ thời gian vay.
Lịch sử tín dụng có thể ảnh hưởng đến khả năng được ngân hàng chấp thuận khoản vay.
Nếu đang có:
bạn nên kiểm tra tổng nghĩa vụ tài chính hàng tháng trước khi vay mua ô tô.
Thanh toán đúng hạn các khoản nợ hiện tại cũng giúp hồ sơ vay thuận lợi hơn.
Hồ sơ vay mua xe thường có thể bao gồm:
Tùy từng ngân hàng và từng khách hàng, yêu cầu hồ sơ có thể khác nhau.
Không nên dùng toàn bộ tiền tiết kiệm để trả trước cho chiếc xe.
Sau khi nhận xe vẫn có thể phát sinh nhiều chi phí như:
Tốt nhất nên duy trì một khoản tiền dự phòng thay vì để tài chính rơi vào trạng thái quá căng thẳng sau khi mua xe.
Giả sử bạn muốn mua xe có giá:
700 triệu đồng
Bạn trả trước:
300 triệu đồng
Số tiền cần vay:
400 triệu đồng
Ngoài khoản vay, bạn vẫn cần tính thêm chi phí lăn bánh và chi phí sử dụng xe hàng tháng.
Nếu khoản trả góp hàng tháng khiến tổng chi phí cố định vượt quá khả năng tài chính an toàn của gia đình, bạn có thể cân nhắc:
Một số sai lầm người mua nên tránh gồm:
Mua xe trả góp có thể là phương án phù hợp nếu bạn:
Ngược lại, nếu thu nhập không ổn định hoặc khoản vay chiếm phần quá lớn trong ngân sách hàng tháng, bạn nên cân nhắc kỹ trước khi quyết định.
Mua xe ô tô trả góp giúp người dùng tiếp cận chiếc xe mong muốn mà không cần thanh toán toàn bộ số tiền ngay lập tức. Tuy nhiên, đây cũng là một cam kết tài chính kéo dài nhiều năm.
Trước khi ký hợp đồng, hãy đặc biệt quan tâm đến giá lăn bánh, số tiền trả trước, tổng khoản vay, cách tính lãi, lãi suất sau ưu đãi, thời hạn vay, phí trả trước hạn và chi phí sử dụng xe hàng tháng.
Một chiếc xe phù hợp không chỉ là chiếc xe bạn thích, mà còn phải là chiếc xe bạn có thể sở hữu và sử dụng lâu dài mà không tạo áp lực quá lớn lên tài chính cá nhân.
CarShop khuyến nghị người mua nên so sánh nhiều phương án vay và tính toán tổng chi phí sở hữu trước khi đưa ra quyết định.
Danh mục
Bài viết gần đây
BMW X1 thế hệ mới ra mắt Việt Nam, giá từ 1,689 tỷ đồng
Jaecoo J5 - ôtô lắp ráp tại Việt Nam, giá từ 499 triệu đồng
Daihatsu Mira e:S 2026 ra mắt - cải tiến động cơ, giá từ 6.900 USD
Thị trường ôtô Việt lập kỷ lục doanh số mới
Đăng ký bản tin
Thẻ

Để lại bình luận
Địa chỉ email của bạn sẽ không được công khai. Các trường bắt buộc được đánh dấu *